Domain privatkonkurs.de kaufen?
Wir ziehen mit dem Projekt
privatkonkurs.de um.
Sind Sie am Kauf der Domain
privatkonkurs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatkonkurs.de kaufen?
Wie funktioniert Reverse Charge Verfahren?
Wie funktioniert Reverse Charge Verfahren? **
Wie funktioniert das Reverse Charge Verfahren?
Wie funktioniert das Reverse Charge Verfahren? **

Ähnliche Suchbegriffe für Without charge
Top-Angebote
Produkte zum Begriff Without charge:
-
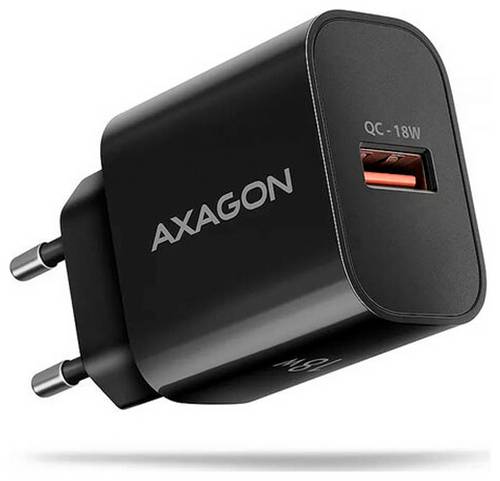
AXAGON USB Ladegerät 18W 1x USB-A Quick Charge 2.0, Quick Charge 3.0, Fast Charge, Adaptive Fast ChargeDer AXAGON ACU-QC18 Ladestecker eignet sich hervorragend für das alltägliche Aufladen deiner Geräte. Er ist kompakt und leicht genug, sodass du den Ladestecker unkompliziert transportieren kannst. Ausgestattet ist der Ladestecker mit einem USB-A-Anschluss. Der Ladestrom von 18 Watt versorgt alle möglichen Geräte - von Apple Mobilgeräten hin zu den meisten Android-Smartphones und Tablets. Ermöglicht wird dies durch die Unterstützung von vielen verschiedenen Ladeprotokollen. Darunter Qualcomm Quick Charge 3.0 und 2.0, das Fast Charge Protocol und das Adaptive Fast Charging. Das angeschlossene Gerät wird vom Stecker automatisch erkannt und mit dem optimalen Ladeprotokoll effizient und schnell geladen.9,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Charge UpZähler: Kein MID-Energiezähler integriert (optionale Abrechnung über Backend möglich) Spannung: 3x 230 V / 400 V AC (+/-10%). Ladeleistung: 1,4–7,4 kW (einphasig) und bis zu 22 kW (dreiphasig) Netzfrequenz: 50 Hz Anschlusspunkt: Typ-2 Buchse (Modus 3). Steuerbar via Easee App, OCPP 1.6J und Fernzugriff. Konnektivität: WLAN, Bluetooth, integrierte eSIM (LTE), OCPP. Integrierter RFID/NFC-Leser für die Zugangskontrolle Schutzklasse: IP54 (staub‐/wasserbeständig) Stoßfestigkeit: IK10 Abmessungen: 256 x 193 x 106 mm (HxBxT) Gewicht: 1,6 kg534,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt das Reverse Charge Verfahren?
Wann gilt das Reverse Charge Verfahren? **
-
Was ist das Reverse Charge Verfahren?
Was ist das Reverse Charge Verfahren? Das Reverse Charge Verfahren ist ein spezielles Umsatzsteuerverfahren, bei dem nicht der leistende Unternehmer die Umsatzsteuer an das Finanzamt abführt, sondern der Leistungsempfänger. Dies wird angewendet, wenn Dienstleistungen oder Waren von einem ausländischen Unternehmen bezogen werden. Der Leistungsempfänger muss dann die Umsatzsteuer selbst berechnen und abführen. Das Reverse Charge Verfahren soll sicherstellen, dass die Umsatzsteuer auch tatsächlich dort entrichtet wird, wo die Leistung konsumiert wird. Es dient somit der Vermeidung von Steuerhinterziehung und -umgehung im grenzüberschreitenden Geschäftsverkehr. **
-
Hat die Schweiz Reverse Charge Verfahren?
Ja, die Schweiz hat ein Reverse Charge Verfahren für bestimmte Dienstleistungen und Lieferungen von bestimmten Waren. Das bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt zahlt, anstatt dass der Leistende die Steuer in Rechnung stellt. Dieses Verfahren wird vor allem bei grenzüberschreitenden Dienstleistungen angewendet, um Doppelbesteuerung zu vermeiden. Es ist wichtig, die Voraussetzungen und Regeln für das Reverse Charge Verfahren in der Schweiz genau zu beachten, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit einem Steuerberater oder Fachmann beraten, um sicherzustellen, dass sie die Vorschriften korrekt einhalten. **
-
Warum wurde das Reverse Charge Verfahren eingeführt?
Das Reverse Charge Verfahren wurde eingeführt, um Betrugsfälle im Bereich der Umsatzsteuer zu bekämpfen. Durch die Umkehrung der Steuerschuldnerschaft wird die Haftung für die Umsatzsteuer auf den Leistungsempfänger verlagert, was die Transparenz und Nachverfolgbarkeit von Umsatzsteuerzahlungen verbessert. Zudem soll das Verfahren dazu beitragen, grenzüberschreitende Umsätze innerhalb der EU fairer zu besteuern und Wettbewerbsverzerrungen zu verhindern. Darüber hinaus erleichtert das Reverse Charge Verfahren die Abwicklung von Geschäften zwischen Unternehmen, da keine Umsatzsteuer zwischen den Parteien ausgetauscht werden muss. **

Wann ist das Reverse Charge Verfahren anzuwenden?
Das Reverse Charge Verfahren wird angewendet, wenn sowohl der Leistungserbringer als auch der Leistungsempfänger in unterschiedlichen Ländern ansässig sind und es sich um bestimmte Dienstleistungen oder Warenlieferungen handelt, die in den Anwendungsbereich der Reverse Charge Regelung fallen. Diese Regelung dient dazu, Mehrwertsteuerbetrug zu verhindern und sicherzustellen, dass die Umsatzsteuer dort entrichtet wird, wo die Leistung tatsächlich genutzt wird. Typische Branchen, in denen das Reverse Charge Verfahren angewendet wird, sind beispielsweise Bauleistungen, IT-Dienstleistungen oder Metallhandel. Es ist wichtig, die spezifischen Voraussetzungen und Regelungen für das Reverse Charge Verfahren in den jeweiligen Ländern zu beachten, da sie je nach Land und Branche variieren können. **
Für wen gilt das Reverse Charge Verfahren?
Das Reverse Charge Verfahren gilt für Unternehmen, die grenzüberschreitende Dienstleistungen in der EU erbringen. Es betrifft insbesondere Dienstleistungen im Bereich der Telekommunikation, Rundfunk- und Fernsehdienstleistungen sowie elektronische Dienstleistungen. Dabei wird die Umsatzsteuerschuld vom Leistungsempfänger anstelle des Leistenden übernommen. Unternehmen müssen bestimmte Voraussetzungen erfüllen, um das Reverse Charge Verfahren anwenden zu können. Es dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und die Umsatzsteuerkorrekturen zu vereinfachen. **
Top-Angebote
Produkte zum Begriff Without charge:
-
Wie funktioniert Reverse Charge Verfahren?
Wie funktioniert Reverse Charge Verfahren? **
-
Wie funktioniert das Reverse Charge Verfahren?
Wie funktioniert das Reverse Charge Verfahren? **
-
Wann gilt das Reverse Charge Verfahren?
Wann gilt das Reverse Charge Verfahren? **
-
Was ist das Reverse Charge Verfahren?
Was ist das Reverse Charge Verfahren? Das Reverse Charge Verfahren ist ein spezielles Umsatzsteuerverfahren, bei dem nicht der leistende Unternehmer die Umsatzsteuer an das Finanzamt abführt, sondern der Leistungsempfänger. Dies wird angewendet, wenn Dienstleistungen oder Waren von einem ausländischen Unternehmen bezogen werden. Der Leistungsempfänger muss dann die Umsatzsteuer selbst berechnen und abführen. Das Reverse Charge Verfahren soll sicherstellen, dass die Umsatzsteuer auch tatsächlich dort entrichtet wird, wo die Leistung konsumiert wird. Es dient somit der Vermeidung von Steuerhinterziehung und -umgehung im grenzüberschreitenden Geschäftsverkehr. **
Ähnliche Suchbegriffe für Without charge
-
AXAGON USB Ladegerät 18W 1x USB-A Quick Charge 2.0, Quick Charge 3.0, Fast Charge, Adaptive Fast ChargeDer AXAGON ACU-QC18 Ladestecker eignet sich hervorragend für das alltägliche Aufladen deiner Geräte. Er ist kompakt und leicht genug, sodass du den Ladestecker unkompliziert transportieren kannst. Ausgestattet ist der Ladestecker mit einem USB-A-Anschluss. Der Ladestrom von 18 Watt versorgt alle möglichen Geräte - von Apple Mobilgeräten hin zu den meisten Android-Smartphones und Tablets. Ermöglicht wird dies durch die Unterstützung von vielen verschiedenen Ladeprotokollen. Darunter Qualcomm Quick Charge 3.0 und 2.0, das Fast Charge Protocol und das Adaptive Fast Charging. Das angeschlossene Gerät wird vom Stecker automatisch erkannt und mit dem optimalen Ladeprotokoll effizient und schnell geladen.9,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Charge UpZähler: Kein MID-Energiezähler integriert (optionale Abrechnung über Backend möglich) Spannung: 3x 230 V / 400 V AC (+/-10%). Ladeleistung: 1,4–7,4 kW (einphasig) und bis zu 22 kW (dreiphasig) Netzfrequenz: 50 Hz Anschlusspunkt: Typ-2 Buchse (Modus 3). Steuerbar via Easee App, OCPP 1.6J und Fernzugriff. Konnektivität: WLAN, Bluetooth, integrierte eSIM (LTE), OCPP. Integrierter RFID/NFC-Leser für die Zugangskontrolle Schutzklasse: IP54 (staub‐/wasserbeständig) Stoßfestigkeit: IK10 Abmessungen: 256 x 193 x 106 mm (HxBxT) Gewicht: 1,6 kg534,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat die Schweiz Reverse Charge Verfahren?
Ja, die Schweiz hat ein Reverse Charge Verfahren für bestimmte Dienstleistungen und Lieferungen von bestimmten Waren. Das bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt zahlt, anstatt dass der Leistende die Steuer in Rechnung stellt. Dieses Verfahren wird vor allem bei grenzüberschreitenden Dienstleistungen angewendet, um Doppelbesteuerung zu vermeiden. Es ist wichtig, die Voraussetzungen und Regeln für das Reverse Charge Verfahren in der Schweiz genau zu beachten, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit einem Steuerberater oder Fachmann beraten, um sicherzustellen, dass sie die Vorschriften korrekt einhalten. **
-
Warum wurde das Reverse Charge Verfahren eingeführt?
Das Reverse Charge Verfahren wurde eingeführt, um Betrugsfälle im Bereich der Umsatzsteuer zu bekämpfen. Durch die Umkehrung der Steuerschuldnerschaft wird die Haftung für die Umsatzsteuer auf den Leistungsempfänger verlagert, was die Transparenz und Nachverfolgbarkeit von Umsatzsteuerzahlungen verbessert. Zudem soll das Verfahren dazu beitragen, grenzüberschreitende Umsätze innerhalb der EU fairer zu besteuern und Wettbewerbsverzerrungen zu verhindern. Darüber hinaus erleichtert das Reverse Charge Verfahren die Abwicklung von Geschäften zwischen Unternehmen, da keine Umsatzsteuer zwischen den Parteien ausgetauscht werden muss. **
-
Wann ist das Reverse Charge Verfahren anzuwenden?
Das Reverse Charge Verfahren wird angewendet, wenn sowohl der Leistungserbringer als auch der Leistungsempfänger in unterschiedlichen Ländern ansässig sind und es sich um bestimmte Dienstleistungen oder Warenlieferungen handelt, die in den Anwendungsbereich der Reverse Charge Regelung fallen. Diese Regelung dient dazu, Mehrwertsteuerbetrug zu verhindern und sicherzustellen, dass die Umsatzsteuer dort entrichtet wird, wo die Leistung tatsächlich genutzt wird. Typische Branchen, in denen das Reverse Charge Verfahren angewendet wird, sind beispielsweise Bauleistungen, IT-Dienstleistungen oder Metallhandel. Es ist wichtig, die spezifischen Voraussetzungen und Regelungen für das Reverse Charge Verfahren in den jeweiligen Ländern zu beachten, da sie je nach Land und Branche variieren können. **
-
Für wen gilt das Reverse Charge Verfahren?
Das Reverse Charge Verfahren gilt für Unternehmen, die grenzüberschreitende Dienstleistungen in der EU erbringen. Es betrifft insbesondere Dienstleistungen im Bereich der Telekommunikation, Rundfunk- und Fernsehdienstleistungen sowie elektronische Dienstleistungen. Dabei wird die Umsatzsteuerschuld vom Leistungsempfänger anstelle des Leistenden übernommen. Unternehmen müssen bestimmte Voraussetzungen erfüllen, um das Reverse Charge Verfahren anwenden zu können. Es dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und die Umsatzsteuerkorrekturen zu vereinfachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.